TARAKAN – Pertumbuhan kredit perbankan nasional yang mencapai 13,26 persen dinilai menjadi sinyal positif bagi perekonomian. Namun, peningkatan penyaluran kredit tersebut perlu diimbangi mitigasi risiko, khususnya pada sektor industri yang masih bergantung terhadap bahan baku impor. Di Kalimantan Utara (Kaltara), perhatian terhadap pembiayaan sektor pertanian juga dinilai perlu diperkuat untuk meningkatkan produktivitas pangan sekaligus mengurangi ketergantungan impor.
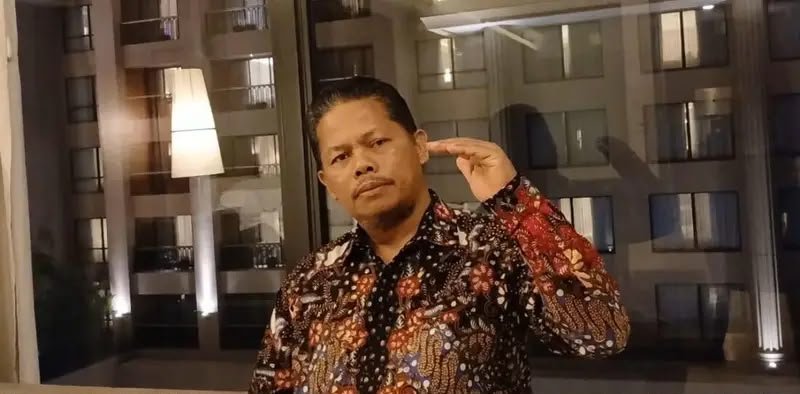
Wakil Ketua Ikatan Sarjana Ekonomi Indonesia (ISEI) Kalimantan Utara sekaligus Dosen Fakultas Ekonomi Universitas Borneo Tarakan (UBT), Dr. Margiyono, S.E., M.Si., mengungkapkan pertumbuhan kredit nasional hingga September 2026 mencapai 13,26 persen. Angka tersebut meningkat cukup signifikan dibandingkan periode yang sama pada 2025 yang hanya tumbuh sekitar 7,7 persen. Menurutnya, perkembangan tersebut memberikan optimisme terhadap perekonomian Indonesia.
““Ini pertumbuhan yang sangat menggembirakan karena pada tahun yang sama, tahun sebelumnya atau 2025, itu hanya tumbuh sekitar 7,7 persen,” ungkapnya.
Ia menjelaskan, penyaluran kredit perbankan secara umum terbagi menjadi empat kelompok utama, yakni kredit korporasi, kredit komersial, kredit usaha mikro, kecil, dan menengah (UMKM), serta kredit konsumsi. Dari keempat kelompok tersebut, penyaluran kredit terbesar masih didominasi sektor korporasi dan komersial. Kedua jenis pembiayaan itu berkaitan erat dengan kegiatan investasi dan pengembangan kapasitas usaha.
“Kredit korporasi dan komersial dalam bahasa sehari-hari sering disebut sebagai kredit investasi,” jelasnya.
Dr. Margiyono menerangkan, kredit korporasi dan komersial dibedakan berdasarkan skala usaha serta kemampuan ekonomi perusahaan penerima pembiayaan. Kredit korporasi umumnya diberikan kepada perusahaan besar dengan omzet mencapai triliunan rupiah sehingga kebutuhan pembiayaannya juga sangat besar. Sementara kredit komersial menyasar perusahaan dengan skala usaha sedikit lebih kecil, dengan pendapatan puluhan hingga ratusan miliar rupiah dan kebutuhan kredit mencapai ratusan miliar rupiah.
“Perusahaan-perusahaan besar dengan omzet triliunan tentu kreditnya juga ratusan bahkan ribuan triliun,” paparnya.
Di sisi lain, penyaluran kredit UMKM disebut mengalami sedikit penurunan. Kredit konsumsi juga menjadi kelompok dengan pertumbuhan paling rendah. Meski demikian, Dr. Margiyono menilai peningkatan kredit korporasi dan komersial memiliki potensi kontribusi lebih besar terhadap pertumbuhan ekonomi karena pembiayaan tersebut dapat mendorong ekspansi usaha dan aktivitas produksi.
“Potensi terhadap pertumbuhan ekonomi itu tentu akan lebih bagus kalau yang meningkat adalah kredit korporasi dan juga kredit komersial,” katanya.
Menurutnya, kredit UMKM tetap memiliki peran penting dalam perekonomian, terutama karena mampu melibatkan banyak tenaga kerja. Namun, dari sisi nilai pembiayaan, kredit UMKM umumnya memiliki nominal lebih kecil sehingga efek pengganda atau multiplier effect terhadap perekonomian relatif terbatas. Hal serupa juga berlaku pada kredit konsumsi yang dinilai memiliki efek pengganda lebih rendah dibandingkan pembiayaan investasi.
“Meskipun pengusahanya besar dan meliputi banyak tenaga kerja, jumlah kreditnya kecil-kecil sehingga multiplier-nya juga relatif terbatas,” terangnya.
Sementara itu, kredit korporasi dan komersial dinilai lebih berpotensi meningkatkan kapasitas produksi karena digunakan untuk membiayai investasi. Pembiayaan tersebut dapat dimanfaatkan untuk membangun pabrik baru, memperluas perkebunan, hingga meningkatkan kapasitas sektor pertanian. Dengan bertambahnya kapasitas produksi, aktivitas ekonomi di berbagai sektor diharapkan ikut berkembang.
“Kredit korporasi dan kredit komersial itu adalah kredit investasi yang sejatinya menambah kapasitas produksi,” ujarnya.
Berdasarkan penyaluran kredit menurut sektor ekonomi, Dr. Margiyono menyebut kontribusi terbesar berada pada sektor industri. Setelah itu, disusul sektor konstruksi dan jasa dunia usaha. Namun, besarnya penyaluran kredit ke sektor industri juga perlu dicermati karena terdapat potensi risiko apabila pembiayaan tersebut digunakan untuk meningkatkan kapasitas industri yang masih bergantung pada bahan baku impor.
“Kalau kredit ini masuk kepada sektor industri, maka harus dipastikan bahwa industri itu menggunakan bahan baku lokal oriented atau bahan baku non-impor,” tegasnya.
Ia mengingatkan, peningkatan kapasitas industri yang masih mengandalkan bahan baku impor berpotensi mendorong kenaikan kebutuhan valuta asing. Ketika kredit digunakan untuk memperbesar kapasitas produksi, kebutuhan bahan baku juga dapat meningkat. Jika kebutuhan tersebut dipenuhi melalui impor, perusahaan akan semakin banyak membeli dolar Amerika Serikat untuk membayar bahan baku dari luar negeri. Kondisi itu berpotensi meningkatkan permintaan dolar dan memberikan tekanan terhadap rupiah.
“Kalau kapasitas meningkat, tentu impornya akan meningkat. Kalau impornya meningkat, pembelian dolar makin banyak. Dolar harganya naik dan rupiah melemah,” tuturnya.
Karena itu, ia menilai pengelolaan pertumbuhan kredit perlu memperhatikan dampaknya terhadap stabilitas nilai tukar. Bank Indonesia dinilai perlu mencermati penyaluran pembiayaan pada industri yang memiliki ketergantungan tinggi terhadap bahan baku impor agar peningkatan kredit tidak justru berlawanan dengan upaya menjaga stabilitas rupiah.
“Bank Indonesia harus hati-hati dalam upaya mengendalikan kredit yang berpotensi mendorong naiknya impor dan berdampak kepada tekanan terhadap rupiah,” imbuhnya.
Dr. Margiyono menambahkan, tekanan terhadap rupiah hingga saat ini masih menjadi persoalan yang perlu diperhatikan. Selain dipengaruhi arus modal keluar atau capital outflow, tekanan juga dapat terjadi akibat rendahnya arus modal masuk atau capital inflow. Apabila peningkatan kredit industri turut mendorong kenaikan impor, tekanan terhadap nilai tukar bisa semakin besar. Kondisi tersebut dinilai kontraproduktif dengan upaya Bank Indonesia menjaga stabilitas rupiah.
“Kalau kredit ini juga berdampak kepada naiknya impor, maka tentu ini kontraproduktif terhadap tugas utama Bank Indonesia dalam upaya mendorong stabilitas nilai tukar rupiah,” lanjutnya.
Sebagai bagian dari upaya mitigasi risiko tersebut, Dr. Margiyono justru mendorong peningkatan perhatian terhadap penyaluran kredit sektor pertanian. Berdasarkan data yang dirilis Departemen Makroprudensial Bank Indonesia, pertumbuhan kredit sektor pertanian hingga 2026 tercatat sekitar 7,8 persen. Angka tersebut memang meningkat dibandingkan tahun sebelumnya yang hanya sebesar 3,96 persen, tetapi masih berada di bawah pertumbuhan kredit nasional sebesar 13,26 persen.
“Pertanian itu untuk tahun 2026 hanya tumbuh sekitar 7,8 persen. Itu tentu masih di bawah pertumbuhan rata-rata kredit nasional,” bebernya.
Menurutnya, selisih pertumbuhan tersebut menunjukkan bahwa perhatian perbankan terhadap pembiayaan sektor pertanian masih perlu ditingkatkan. Hal ini juga relevan bagi Kalimantan Utara yang membutuhkan penguatan sektor produktif untuk mendukung ketersediaan pangan. Peningkatan alokasi kredit diharapkan dapat membantu petani dan pelaku usaha pertanian memperbesar kapasitas produksi sehingga ketersediaan pangan dalam negeri semakin terjamin.
“Kalau kita ingin meningkatkan produktivitas pangan, maka tentunya juga harus didukung oleh penyerapan kredit atau alokasi kredit yang lebih tinggi,” lanjutnya.
Dr. Margiyono menilai peningkatan pembiayaan pertanian tidak hanya berdampak pada bertambahnya produksi, tetapi juga berpotensi menciptakan surplus pangan. Ketika pasokan pangan meningkat dan mampu memenuhi kebutuhan masyarakat, ketahanan pangan akan semakin kuat. Ketersediaan pasokan yang memadai juga dapat membantu menjaga stabilitas harga komoditas pangan di pasar.
“Kalau alokasi kredit lebih tinggi, maka selain produksi pangan meningkat, akan terjadi surplus pangan. Berikutnya ada kecukupan pangan, ketahanan pangan, dan stabilitas harga pangan,” paparnya.
Stabilitas harga pangan tersebut selanjutnya dapat mendukung pengendalian inflasi nasional. Pasalnya, komoditas pangan memiliki pengaruh terhadap pergerakan harga dan daya beli masyarakat. Dengan produksi serta pasokan yang terjaga, gejolak harga pangan diharapkan dapat ditekan sehingga inflasi tetap berada dalam sasaran yang ditetapkan, yakni 2,5 persen plus minus 1 persen.
“Sampai dengan stabilitas harga pangan, maka di situlah akan terjadi stabilitas inflasi atau terjaganya nilai inflasi yang ditargetkan, yaitu 2,5 plus minus 1,” ucapnya.
Lebih jauh, Dr. Margiyono melihat peningkatan kredit pertanian memiliki dampak strategis yang tidak hanya berkaitan dengan pemenuhan kebutuhan pangan. Sektor pertanian juga berpotensi menyediakan bahan baku bagi industri dalam negeri sehingga ketergantungan terhadap bahan baku impor dapat dikurangi. Ia mengingatkan, karakteristik kredit sektor pertanian berbeda dengan kredit industri yang masih bergantung pada bahan baku dari luar negeri.
“Kalau kredit sektor pangan itu meningkat, maka yang terjadi adalah impor pangan dan impor bahan baku industri menurun,” jelasnya.
Ia menjelaskan, sektor pertanian memiliki cakupan luas, mulai dari tanaman pangan, perkebunan, peternakan, perikanan, hingga kehutanan. Seluruh subsektor tersebut berpotensi menyediakan bahan baku untuk mendukung kegiatan industri. Dengan peningkatan produktivitas, pasokan bahan baku lokal diharapkan semakin tersedia sehingga kebutuhan industri terhadap produk impor dapat ditekan.
“Pertanian itu banyak. Ada pertanian tanaman pangan, perkebunan, peternakan, perikanan, dan juga termasuk kehutanan,” sebutnya.
Menurut Dr. Margiyono, penguatan sektor pertanian melalui penyaluran kredit yang lebih besar dapat menjadi salah satu langkah untuk memperkuat nilai tukar rupiah dalam jangka panjang. Ketika produksi pangan dan bahan baku industri dalam negeri meningkat, kebutuhan impor berpotensi berkurang. Dengan demikian, tekanan terhadap permintaan dolar akibat aktivitas impor juga dapat ditekan.
“Kalau pertanian tumbuh, maka dia akan menyediakan bahan baku untuk industri. Dengan demikian, dia akan menutup celah importasi industri yang berarti akan memperkuat nilai tukar rupiah dalam jangka panjang,” tambahnya.
Ia pun menekankan dua hal penting dalam pengelolaan pertumbuhan kredit perbankan, yakni memitigasi risiko pembiayaan pada sektor industri yang berpotensi meningkatkan impor serta mendorong penyaluran kredit sektor pertanian untuk meningkatkan produktivitas pangan. Kedua langkah tersebut dinilai perlu berjalan beriringan agar pertumbuhan kredit tidak hanya mendorong aktivitas ekonomi, tetapi juga mendukung ketahanan pangan dan stabilitas nilai tukar.
“Kalau awalnya harus memitigasi kredit sektor industri, maka yang kedua adalah harus mendorong kredit sektor pertanian untuk produktivitas pangan, kecukupan pangan, ketahanan pangan, stabilitas harga pangan, dan juga menurunkan importasi bahan baku industri,” tandasnya. (*)
Reporter: Eko Saputra
Editor: Ramli