benuanta.co.id, TARAKAN – Perubahan aturan perpajakan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) menjadi perhatian dalam forum perpajakan di Tarakan. Salah satu pelaku usaha, Asep, mempertanyakan perubahan ketentuan pajak penghasilan (PPh) final sebesar 0,5 persen yang kini diatur dalam Peraturan Pemerintah (PP) Nomor 20 Tahun 2026.
Salah satu pelaku usaha di Tarakan, Asep, mempertanyakan perbedaan ketentuan dalam PP terbaru dengan aturan sebelumnya. Ia ingin mengetahui perubahan yang perlu dipahami pelaku usaha, khususnya terkait penggunaan tarif PPh final UMKM sebesar 0,5 persen.
“Pertanyaannya itu perubahan PPh final yang 0,5 persen. Apa yang berbeda dari situ?” ungkapnya.
Pertanyaan tersebut berkaitan dengan pemahaman pelaku usaha terhadap ketentuan baru yang mulai diterapkan. Perubahan regulasi perlu dijelaskan agar pelaku UMKM mengetahui apakah terdapat perubahan pada persyaratan penggunaan fasilitas pajak maupun kewajiban yang harus mereka penuhi.
“Tentu saja jika ada aturan baru tentu saja banyak ketentuan juga yang harus kita adaptasikan, dan penting untuk para pelaku usaha mengetahuinya,” bebernya.
Selain mengetahui perbedaan aturan, pelaku usaha juga perlu memahami dampaknya terhadap kegiatan usaha dan pembayaran pajak. Penjelasan mengenai manfaat fasilitas yang diberikan pemerintah menjadi penting agar UMKM dapat mengetahui apakah mereka masih memenuhi persyaratan untuk menggunakan PPh final 0,5 persen.
“Kami juga perlu tahu, mekanismenya seperti apa dan apakah peraturan ini benar-benar berpihak pada pelaku UMKM,” tukasnya.
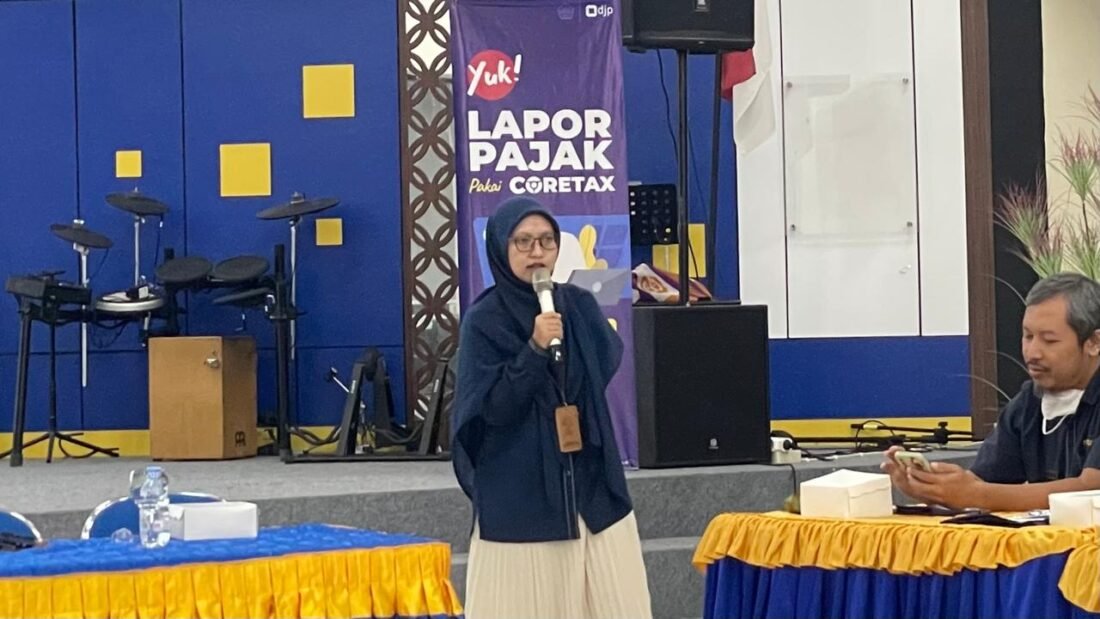
Menanggapi pertanyaan tersebut, Penyuluh KPP Pratama Tarakan, Umi Yuni Astuti, menjelaskan bahwa PP Nomor 20 Tahun 2026 merupakan perubahan atas PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Aturan baru tersebut mulai berlaku pada 22 April 2026 dan membawa sejumlah perubahan dalam pemberian fasilitas pajak bagi UMKM.
Umi menjelaskan, perubahan aturan tersebut dilatarbelakangi kebutuhan untuk menyeimbangkan kemudahan dan keadilan perpajakan. Pemerintah ingin tetap memberikan fasilitas kepada pelaku usaha kecil, sekaligus memastikan fasilitas tersebut digunakan sesuai dengan kriteria yang telah ditetapkan.
“Benang merahnya, tujuan utamanya adalah perlunya keseimbangan antara kemudahan dan keadilan, tentunya dalam hal UMKM,” jelasnya.
Salah satu perubahan utama adalah penghapusan batas waktu penggunaan tarif PPh final 0,5 persen bagi wajib pajak orang pribadi yang memenuhi persyaratan. Dalam ketentuan sebelumnya, wajib pajak orang pribadi hanya dapat memanfaatkan tarif tersebut selama maksimal tujuh tahun, meskipun omzet usahanya belum mencapai Rp4,8 miliar.
Kondisi tersebut membuat sebagian pelaku usaha tidak lagi dapat menggunakan fasilitas pajak final setelah masa pemanfaatannya habis. Padahal, dari sisi omzet, mereka masih memenuhi kriteria sebagai UMKM yang dapat menggunakan skema tersebut.
“Kalau di aturan sebelumnya itu memang ada batas waktu penggunaan PPh final UMKM. Untuk orang pribadi itu maksimal tujuh tahun,” katanya.
Melalui PP Nomor 20 Tahun 2026, pemerintah memberikan kesempatan bagi wajib pajak orang pribadi yang masih memenuhi persyaratan untuk terus menggunakan tarif PPh final 0,5 persen tanpa batas waktu tujuh tahun seperti sebelumnya. Namun, penggunaan fasilitas tersebut tetap bergantung pada bentuk wajib pajak, jenis penghasilan, dan batas omzet yang ditentukan.
Umi juga menjelaskan bahwa perubahan aturan tersebut berkaitan dengan upaya mencegah praktik pemecahan usaha untuk mempertahankan penggunaan tarif PPh final. Dalam praktik tersebut, satu kegiatan usaha dipecah menjadi beberapa badan usaha agar omzet masing-masing tetap berada di bawah batas yang ditentukan.
Ia mencontohkan perbedaan antara pelaku usaha yang memiliki satu usaha dengan omzet Rp4 miliar dan pelaku usaha yang membagi kegiatan bisnisnya ke dalam empat badan usaha dengan omzet masing-masing Rp4 miliar. Meskipun omzet setiap badan usaha terlihat berada di bawah batas, keseluruhan omzet yang dimiliki pihak kedua mencapai Rp16 miliar.
“Fasilitas ini tujuannya adalah untuk pelaku usaha kecil agar terus berkembang. Sedangkan kalau ada yang sudah besar, perlakuan perpajakannya tentu disesuaikan,” contohnya.
Selain penghapusan batas waktu, PP Nomor 20 Tahun 2026 juga mengatur kembali pihak yang dapat menggunakan fasilitas PPh final 0,5 persen. Umi menyebutkan, ketentuan terbaru secara khusus mencakup wajib pajak orang pribadi yang menjalankan usaha, perseroan perorangan, dan koperasi, dengan tetap memperhatikan persyaratan masing-masing.
Dalam ketentuan sebelumnya, sejumlah bentuk badan usaha masih dapat menggunakan fasilitas tersebut. Namun, melalui aturan terbaru, terdapat perubahan mengenai subjek pajak yang berhak memanfaatkannya, termasuk ketentuan peralihan bagi badan usaha yang telah terdaftar sebelum aturan baru berlaku dan sudah memiliki surat keterangan yang dipersyaratkan.
“Di PP 20 ini hanya mengkhususkan ke PT perorangan yang didirikan oleh satu orang dan juga koperasi, sesuai ketentuan yang berlaku,” bebernya.
Perubahan lainnya terdapat pada cara menghitung batas peredaran bruto atau omzet. Jika sebelumnya penghitungan lebih berfokus pada penghasilan dari kegiatan usaha, aturan terbaru memperhitungkan keseluruhan penghasilan dari kegiatan usaha dan pekerjaan bebas untuk menentukan apakah wajib pajak masih memenuhi batas omzet Rp4,8 miliar.
Penghasilan dari pekerjaan bebas, seperti dokter, konsultan, dan penceramah, tetap dikenai ketentuan pajak sesuai jenis penghasilannya. Namun, penghasilan tersebut juga diperhitungkan dalam menentukan apakah total peredaran bruto wajib pajak telah melewati batas yang ditetapkan untuk menggunakan fasilitas PPh final UMKM.
Umi memberikan contoh wajib pajak yang memiliki omzet dari usaha dagang sebesar Rp2 miliar, jasa konstruksi Rp1 miliar, dan pekerjaan bebas Rp1,5 miliar. Jika seluruh penghasilan tersebut dijumlahkan, totalnya mencapai Rp4,5 miliar sehingga masih berada di bawah batas Rp4,8 miliar.
Sebaliknya, apabila penghasilan dari usaha dagang mencapai Rp2 miliar, jasa konstruksi Rp2,5 miliar, dan pekerjaan bebas Rp1,5 miliar, totalnya menjadi Rp6 miliar. Dalam contoh tersebut, wajib pajak tidak lagi memenuhi batas omzet untuk menggunakan tarif PPh final 0,5 persen atas usaha dagangnya pada tahun berikutnya.
“Jadi di situ dulu omzetnya, apakah Rp4,8 miliar atau belum,” ucapnya.
Meski terdapat perubahan pada masa penggunaan tarif dan penghitungan omzet, tarif PPh final UMKM tetap sebesar 0,5 persen. Ketentuan batas omzet hingga Rp4,8 miliar juga tetap menjadi acuan, sedangkan perubahan lainnya berkaitan dengan pihak yang berhak menggunakan fasilitas dan cara menentukan kelayakan berdasarkan keseluruhan penghasilan.
Umi turut menegaskan bahwa fasilitas omzet sampai dengan Rp500 juta yang tidak dikenai PPh final tetap berlaku bagi wajib pajak orang pribadi yang memenuhi ketentuan. Artinya, bagian omzet sampai batas tersebut tidak dikenai PPh final 0,5 persen, sedangkan bagian omzet yang melebihi Rp500 juta dikenai tarif sesuai ketentuan.
Ia mencontohkan wajib pajak orang pribadi dengan omzet kumulatif Rp600 juta. Dalam kondisi tersebut, pengenaan PPh final dilakukan terhadap kelebihan Rp100 juta setelah dikurangi batas omzet Rp500 juta. Dengan tarif 0,5 persen, pajak yang dikenakan atas bagian tersebut sebesar Rp500 ribu.
“Jadi, Rp600 juta dikurang Rp500 juta itu Rp100 juta, dikali 0,5 persen, hasilnya Rp500 ribu,” terangnya.
Umi mengingatkan bahwa meskipun omzet wajib pajak orang pribadi belum melampaui Rp500 juta sehingga tidak ada PPh final yang harus dibayar, kewajiban pelaporan Surat Pemberitahuan (SPT) Tahunan tetap harus dipenuhi selama kegiatan usaha masih berjalan.
Karena itu, pelaku UMKM perlu mencatat omzet secara berkala setiap bulan untuk memudahkan penghitungan kewajiban pajak dan pelaporan tahunan. Pencatatan tersebut juga membantu pelaku usaha mengetahui kapan omzetnya melewati batas Rp500 juta dan berapa bagian yang menjadi dasar pengenaan PPh final.
“Kalau memang masih di bawah Rp500 juta, itu tidak perlu ada yang disetor sama sekali, tapi tetap wajib pelaporannya,” tegasnya.
Melalui PP Nomor 20 Tahun 2026, pelaku UMKM perlu memperhatikan setidaknya empat hal sebelum menggunakan fasilitas PPh final 0,5 persen, yakni bentuk wajib pajak, jenis penghasilan, jumlah keseluruhan peredaran bruto dalam satu tahun, serta kemungkinan adanya ketentuan peralihan.
“Pemahaman terhadap empat hal tersebut diperlukan agar pelaku usaha dapat menentukan hak dan kewajiban perpajakannya sesuai aturan terbaru,” pungkasnya. (*)
Reporter: Eko Saputra
Editor: Ramli